من مشروع ترويحي إلى مدينة سكنية، ومن عقد مع وزارة المالية إلى أسئلة عن المال العام: كيف توزعت أرباح ملايين الأمتار، ومن استفاد من فارق الأسعار؟
ثمة قضايا تفرض خطورتها من خلال كثرة تفاصيلها، وثمة قضايا تكفي فيها بضعة أرقام لفتح أبواب واسعة من الأسئلة. وقضية مدينة صباح الأحمد البحرية، المعروفة سابقا باسم «لؤلؤة الخيران»، تجمع الأمرين معا. فخلف القنوات المائية والواجهات البحرية والقسائم التي بلغت أسعار بعضها مئات آلاف الدنانير، تمتد حكاية عقد وقّعته الدولة مع شركة خاصة، ثم تحولات تنظيمية واقتصادية ضاعفت قيمة الأرض وأدخلتها سوق السكن الخاص.
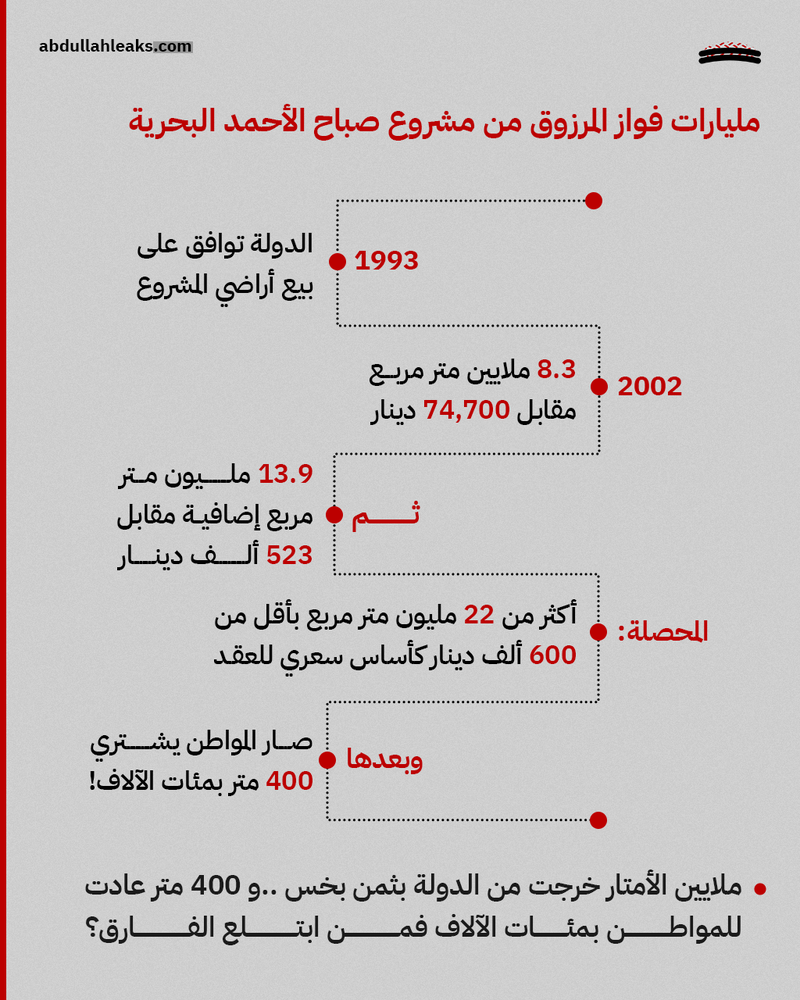
تبدأ المفارقة من أصل الثمن. ففي المرحلة الأولى من المشروع، باعت وزارة المالية لشركة لآلئ الكويت العقارية مساحة تبلغ 8,333,630 مترا مربعا مقابل 74,700 دينار؛ أي إن السعر الأساسي للمتر لم يتجاوز تسعة فلوس تقريبا. وتضمن العقد وعدا ببيع مرحلة ثانية مساحتها 13,974,727 مترا مربعا مقابل 523,410 دنانير قبل الزيادات المنصوص عليها. نحن أمام أكثر من 22 مليون متر مربع في عقد بيع ووعد بالبيع مع شركة واحدة. وبحساب السعر الأساسي للمرحلة الأولى، فإن أرضا مساحتها 400 متر لا يزيد ثمنها على أربعة دنانير تقريبا؛ ثم نرى في السوق قسائم بيعت بمئة وخمسين ومئتي ألف دينار وأكثر.
وهذا لا يعني أن أربعة دنانير تمثل كلفة القسيمة الجاهزة؛ فاستصلاح الأرض وشق القنوات وإنشاء المرافق والبنية التحتية تكاليف حقيقية يجب احتسابها. لكن الاعتراف بهذه التكاليف لا يلغي السؤال الذي يفرض نفسه: كيف انتقلت الأرض من ثمن أساسي استثنائي إلى سعر نهائي مرتفع، ومن استحوذ على القيمة المتولدة بين المرحلتين؟
من فكرة خالد المرزوق إلى عقد الدولة
بدأ المشروع بفكرة حملها رجل الأعمال الراحل خالد يوسف المرزوق، مستلهما تجارب عمرانية في البهاماس والكاريبي، تقوم على جلب المياه عبر قنوات إلى داخل اليابسة وإنشاء واجهات بحرية وأماكن للترفيه والاستجمام. ومن هنا ظهرت «لؤلؤة الخيران» بوصفها مشروعا ترويحيا يوفر الشاليهات والمتنفس البحري، وتولت شركة لآلئ الكويت العقارية تطويره، قبل أن يرتبط استكمال مراحله اللاحقة باسم فواز خالد المرزوق، رئيس مجلس إدارة الشركة.
تعود الموافقات الأولى إلى 26 سبتمبر 1993، حين وافق مجلس الوزراء من حيث المبدأ على مشروع شمل ست مناطق: الشويخ والخيران والدوحة والجليعة والمنقف والصبية. وفي 23 نوفمبر من العام نفسه وقعت وزارة المالية اتفاقية الوعد بالبيع، بعد تنازل المستثمر عن ثلاثة مواقع، ثم تلت ذلك تنازلات عن الدوحة والصبية حتى تركز المشروع في الخيران. وبعد سلسلة من المخططات والموافقات، وقعت الوزارة والشركة في 21 أغسطس 2002 العقد رقم 23395 الذي حدد مساحات المرحلتين وشروطهما والتزامات الطرفين.
ولكي تُقرأ الصفقة بدقة، يجب ألا يختزل المقابل الذي حصلت عليه الدولة في مبلغ 74,700 دينار وحده. فالعقد رتب على الشركة التزامات تتعلق بالحفر والدفان والمرافق وشبكات الخدمات، كما نص على حصة للدولة تبلغ 2% من قيمة مبيعات الأراضي. وتشير أوراق المشروع إلى أن إجمالي ما أودع لحساب الدولة عن المرحلة الأولى، شاملا النسب المقررة وحصة مرافق المرينا، بلغ نحو 21.456 مليون دينار. إذن ليس النزاع حول ما إذا كانت الشركة أنفقت على التطوير، بل حول عدالة الحصيلة الكاملة وحقيقة ما عاد على الخزينة العامة قياسا بما انتقل من أرض وقيمة اقتصادية.
ومن المهم كذلك قراءة عقد 2002 في ضوء الاتفاقية الأصلية لعام 1993؛ فالوعد بالبيع والبيع المنجز ليسا تصرفا واحدا، بل يرتبط كل منهما بمساحة وشروط وتوقيت وآثار مختلفة. فقد نصت الأوراق على تنفيذ المشروع على مراحل وعلى التزامات متبادلة تتعلق بالإنجاز والتسليم والخدمات. وتحديد ما نفذ فعلا، ومتى نفذ، وما الذي ترتب على التأخير أو تغير المخططات، جزء أصيل من أي تقييم مالي جاد. ولا يكفي النظر إلى السعر المدون في الصفحة الأولى من العقد، كما لا يكفي جمع ما أنفقه المطور من دون تمحيص؛ فالميزان الصحيح يضع الأرض والتكاليف والمخاطر والإيرادات والحقوق العامة في حساب واحد، ثم يسأل إن كانت النتيجة تتفق مع ما تعاقدت عليه الدولة ومع ما تحقق على أرض الواقع.
التحول السكني .. حين تغيرت قيمة الأرض
لم تكن «لؤلؤة الخيران» في تصورها الأول مدينة سكنية بالصيغة التي انتهت إليها. فقد قدمت باعتبارها مشروعا ترويحيا وترفيهيا، ثم توسعت استعمالاته وتحول جانب منه إلى قسائم للسكن الخاص. وهذا التحول ليس مجرد تغيير للون الأرض في المخطط؛ إنه انتقال من سوق الشاليهات والاستجمام إلى سوق السكن، بما يحمله من طلب أوسع وتمويل مختلف وأسعار جديدة.
فعندما دخلت القسائم نطاق الاستعمال السكني، أصبح المواطن الباحث عن مسكن طرفا في المعادلة، وأصبح التمويل الذي يقدمه بنك التسليف والادخار سابقا، بنك الائتمان الكويتي حاليا، عاملا يدعم القدرة الشرائية للمؤهلين. وهنا ظهر سؤال يتعلق بفلسفة الرعاية السكنية نفسها: هل انعكست الميزة السعرية للأرض الممنوحة للمشروع على المواطن، أم تحولت إلى هامش ربح يلتقطه من يسبق المواطن إلى شراء القسيمة؟
وفي النقاش حول المشروع برز سعر 60 ألف دينار للقسيمة بوصفه رقما مرجعيا في مساءلة آليات البيع؛ وليس بوصفه سعرا ملزما لكل قسيمة ما لم يثبت ذلك بنص تعاقدي أو تنظيمي محدد. والمفارقة أن المواطن الذي كان يفترض أن يستفيد من قدرة الدولة على توفير الأرض والتمويل واجه في السوق أسعارا تصل إلى 150 و200 ألف دينار وأكثر. لذلك فإن السؤال ليس عن حق المطور في الربح، بل عن حدود هذا الربح، وأثر التحول السكني على القيمة، وما إذا كانت المصلحة العامة قد حظيت بنصيب عادل من تلك الزيادة.
ثم إن التحول إلى السكن الخاص لم يغير دائرة المشترين المحتملين فحسب، بل أثار مسألة تستحق مراجعة وثائق الموافقات نفسها: ما الشروط التي رافقت تغيير الاستعمال؟ وهل اقترنت تلك الموافقات بأي ضوابط لأسعار التصرف أو انتقال القسائم أو حماية المستهلك النهائي؟ فالزيادة في قيمة الأرض قد تكون ثمرة تطوير مشروع مكلف، وقد تكون كذلك نتيجة قرار تنظيمي رفع فرص استثمارها. وتحديد نصيب كل عامل ليس تمرينا نظريا، بل يساعد على معرفة ما إذا كانت الدولة قد راعت المصلحة العامة عند إقرار التحول، وما إذا كانت قد اشترطت مقابل ذلك حقوقا مالية أو التزامات تكفل ألا يتحمل المواطن وحده أثر ارتفاع الأسعار.
نسبة الـ 2% .. السؤال الذي تفتحه البيوع المتعاقبة
تنص أوراق العقد على حصول الدولة على نسبة تبلغ 2% من قيمة مبيعات الأراضي. وتبدو النسبة محدودة، لكنها تصبح ذات شأن كبير عندما يتعلق الأمر بمئات القسائم وآلافها. والأهم أن كيفية تسجيل البيوع، وهوية المشترين الأوائل، والعلاقة بينهم وبين الشركة المطورة، قد تحدد مقدار ما يدخل فعليا إلى حساب الدولة وفق شروط العقد.
في حلقة تناولت المشروع وعرضت وثائقه، أثار د. عبدالله الصالح شبهة تستوجب الفحص: بيع مجموعات من القسائم أولا إلى شركات أو وسطاء بأسعار تقارب 60 ألف دينار للقسيمة، ثم إعادة بيعها إلى المواطنين بأسعار تصل إلى 150 أو 200 ألف دينار وأكثر. وإذا صحت هذه الصورة، فإن وجود بيع أول بسعر منخفض وبيع ثان بسعر أعلى ليس دليلا بذاته على مخالفة؛ فقد يكون نشاطا عقاريا مشروعا بين أطراف مستقلة. لكنه يصبح موضع مساءلة حين تُطرح أسئلة عن الصلة بين البائع والمشتري الأول والمستفيد النهائي من الأرباح.
والأرقام تشرح سبب أهمية التدقيق. فإذا بيعت قسيمة بـ60 ألف دينار، فإن 2% من ذلك السعر تساوي 1,200 دينار. وإذا أعيد بيعها بـ200 ألف دينار، فإن 2% من السعر اللاحق تساوي 4,000 دينار؛ أي بفارق حسابي يبلغ 2,800 دينار للقسيمة الواحدة. ولا يجوز افتراض أن الدولة تستحق تلقائيا نسبة من كل إعادة بيع؛ فهذا تحدده صياغة العقد والالتزامات القانونية. لكن المقارنة تكشف ما يمكن أن تمثله طريقة ترتيب التعاملات من أثر مالي، إذا كانت البيوع الأولى غير مستقلة أو صورية أو هدفت إلى الانتقاص من حقوق الخزينة.
هنا ينبغي أن يكون التحقيق في طبيعة التصرفات لا في عناوينها فقط. فمن هي الشركات التي اشترت القسائم بالجملة؟ ومن الملاك والمستفيدون الحقيقيون؟ وهل كانت تدفع ثمنها من مواردها وتتحمل مخاطرها وتتصرف لحسابها، أم أدت دور الوسيط المرتبط بالطرف الذي باعها؟ ومن أين جاءت الأموال، وإلى أين ذهبت أرباح البيع الثاني؟ هذه الأسئلة لا تجيب عنها البيانات الصحفية؛ تجيب عنها عقود البيع والسجل التجاري وملفات الملكية والتحويلات المصرفية.
ولكي لا تختلط الأرقام بالشبهات، يجب التمييز بين ثلاثة مستويات: سعر بيع الأرض الأساسية في العقد، وسعر بيع القسيمة من الجهة المطورة إلى المشتري الأول، وسعر إعادة بيعها لاحقا إلى المواطن. كل مستوى قد تحكمه شروط وتكاليف وحقوق مختلفة. ومن الخطأ استخدام الثمن الأول لإثبات ربح صاف في الثالث، كما لا يصح اعتبار فارق الأسعار كله مبلغا مستحقا للدولة. غير أن تباعد هذه الأسعار يجعل كشف المستفيدين من الفارق ضرورة رقابية، لا سيما إذا اقترنت البيوع بصلات ملكية أو إدارة بين أطرافها.
من قبض فارق السعر .. المواطن أم الشركات الوسيطة؟
عندما تباع الأرض للمطور بثمن أساسي استثنائي، ثم تدخل سوقا سكنية نشطة، تتولد قيمة كبيرة. وقد يعود جانب منها بحق إلى من تحمل كلفة التطوير والمخاطر، وقد يذهب جانب آخر إلى مشترين أعادوا البيع في ظروف سوقية مختلفة. لكن إذا كانت هناك صلات خفية بين أطراف البيوع المتتابعة، فإن توزيع الأرباح قد يأخذ معنى آخر، خصوصا عندما ترتبط به حصة مالية مقررة للدولة.
هذه هي الشبهة التي ينبغي اختبارها، لا إعلانها حقيقة محسومة: هل حصلت جهات مرتبطة بالدائرة المحيطة بإدارة المشروع على قسائم بالأسعار الأولى قبل بيعها إلى المواطنين بأسعار أعلى؟ وهل كانت تلك الجهات مستقلة في قراراتها وتمويلها، أم أن المستفيد الحقيقي من أكثر من مرحلة بيع واحد؟ وإذا أظهرت السجلات أن معاملات جرت بين أطراف مترابطة بقصد إخفاء السعر الفعلي أو خفض المستحق للدولة، فسيتجاوز الأمر حدود المضاربة العقارية إلى مسائل قد تستوجب مساءلة تعاقدية ومالية وجنائية. أما إذا أثبتت السجلات الاستقلال والمشروعية، فيجب أن يقال ذلك بوضوح أيضا.
وفي جميع الأحوال، هناك حقيقة اقتصادية لا تحتاج إلى افتراض جريمة: المواطن اشترى بسعر السوق المرتفع، فيما نشأت في بداية السلسلة ميزة سعرية ضخمة بفعل تصرف الدولة في الأرض. ومن حق الناس أن يعرفوا كيف وزعت تلك الميزة بين التطوير والربح وحصة الخزينة، وما إذا كانت الدولة استردت مقابلا عادلا عن الأصل الذي تصرفت فيه.
وزارة المالية تعترض .. «ثمن بخس» و«غبن فاحش»
أقوى ما في الملف ليس حجم الجدل الإعلامي، بل أن وزارة المالية نفسها أثارت اعتراضات جوهرية على المضي في نقل ملكية المرحلة الثانية. فقد طلبت إعادة النظر في إلزامها بنقل 13,974,727 مترا مربعا إلى الشركة مقابل الثمن الأساسي البالغ 523,410 دنانير، قبل الزيادات التعاقدية. وفي مراسلاتها إلى إدارة الفتوى والتشريع وصفت المقابل بأنه «ثمن بخس مقارنة بقيمتها الحقيقية»، وأثارت احتمال وقوع «غبن فاحش للدولة» مع تضاعف قيمة العقارات منذ إبرام العقد.
لهذه العبارات وزن خاص، لأنها لم تصدر عن منافس تجاري أو معارض سياسي، بل عن الجهة الحكومية المعنية بالتصرف في أملاك الدولة. وهي لا تعني وحدها أن الغبن ثبت بحكم قضائي، لكنها تكشف أن سؤال العدالة الاقتصادية للصفقة وصل إلى داخل الإدارة الحكومية نفسها. فمن الجهة التي يفترض بها حماية الإيرادات العامة جاء التحذير من أن قيمة ملايين الأمتار قد لا تتناسب مع المقابل المقرر لها في العقد القديم.
ولم يقتصر اعتراض الوزارة على الثمن. فقد تناول أثر التشريعات اللاحقة، ومنها القانون رقم 8 لسنة 2008 المتعلق بحظر تعامل الشركات والمؤسسات الفردية في قسائم وبيوت السكن الخاص، بصورة مباشرة أو غير مباشرة. وطرحت الوزارة إشكالات بشأن إمكان تنفيذ الوعد بالبيع بعد تغير الإطار القانوني، وبشأن مدى سلامة نقل قسائم مخصصة للسكن الخاص إلى شركة. وهكذا اجتمعت في مراسلاتها مسألتان: هل المقابل عادل للدولة، وهل يسمح القانون باستكمال التصرف وفق الظروف الجديدة؟
واللافت أن اعتراض الوزارة جاء بعد مرور سنوات طويلة على إبرام العقد، وهي فترة شهدت تغيرا في قيمة العقارات وفي التنظيم القانوني للتصرف في الأراضي. وهذا يضع المسؤولين أمام سؤال لم تنته أهميته بانتهاء المراسلات: متى ظهرت لدى الدولة مؤشرات عدم التناسب بين الثمن والقيمة؟ وما الذي فعلته عند ظهورها؟ وهل أُعد تقييم مستقل لأسعار الأرض والعوائد المتوقعة والالتزامات المترتبة على التطوير قبل اتخاذ القرارات اللاحقة؟ فعبارة «غبن فاحش» ليست مجرد وصف بلاغي عندما ترد من الوزارة؛ إنها إشارة رسمية إلى احتمال اختلال اقتصادي كبير، تستدعي بيان الأساس الذي قامت عليه وكيف عولجت المخاطر التي أثارتها.
الفتوى والتشريع .. الالتزام بالعقد لا ينهي المحاسبة
في نوفمبر 2021، انتهت إدارة الفتوى والتشريع إلى التزام وزارة المالية بنقل ملكية مساحة المرحلة الثانية، ثم أكدت في ديسمبر 2022 رأيها باستكمال نقل الملكية. ويكشف هذا المسار عن اختلاف بين موقف وزارة المالية الذي أثار التحفظات، وبين الرأي القانوني الذي رجح استمرار الالتزام التعاقدي. وليس من الدقة اعتبار الاختلاف دليلا على مخالفة؛ فالعقد قد يظل ملزما قانونا حتى عندما تتغير القيمة السوقية للأرض بصورة كبيرة.
لكن إلزامية العقد شيء، وعدالة نتائجه وحماية المال العام شيء آخر. فرأي قانوني بشأن واجب نقل الملكية لا يجيب بالضرورة عن هوية المستفيدين من عمليات إعادة البيع، ولا عن مدى حصول الدولة على النسب التي تستحقها، ولا عن الرقابة على التصرفات اللاحقة. كما أن قبول استمرار العقد لا يمنع فحص أدائه الاقتصادي ومراجعة التزام أطرافه بشروطه. ومن هنا تصبح الحاجة إلى تحقيق مستقل أكثر وضوحا، لا أقل: تحقيق يفصل بين صحة الالتزام الأصلي وبين سلامة تطبيقه وآثار المعاملات التي تلته.
والسؤال الذي ينبغي أن يظل أمام الجهات الرسمية هو كيف يمكن الجمع بين احترام الالتزامات القانونية وحماية الخزينة من أي انتقاص محتمل لحقوقها. فالجدل ليس بين احترام القانون والاعتراض عليه، بل حول ما إذا كانت أجهزة الدولة قد استعملت جميع أدوات الرقابة المتاحة لفهم هذه الصفقة وأثرها المالي بعد عقود من إبرامها.
المرحلة الثانية .. 8.9 ملايين متر واختبار جديد للرقابة
لم يتوقف الملف عند المراسلات والآراء القانونية. ففي أكتوبر 2023 وافق المجلس البلدي على تخصيص ثلاثة مواقع في المنطقة الجنوبية، واعتماد المخططات اللازمة لتنفيذ المرحلة الثانية، مع تخصيص 8,965,217 مترا مربعا كقسائم للشركة لاستكمال تنفيذ العقد. وتشمل المخططات استعمالات صناعية وتجارية واستثمارية وسكنية، وتظهر في أحد المواقع 3,086 قسائم للسكن الخاص، فضلا عن قسائم أخرى.
هذه ليست مجرد أرقام تخطيطية. فكل قسيمة جديدة يمكن أن تدخل سلسلة من التصرفات والبيوع، وكل عقد جديد سيطرح السؤال عن سعر البيع وشروطه وحقوق الدولة والمستفيد من فرق القيمة. وإذا كانت المرحلة الأولى قد تركت أسئلة بلا إجابات منشورة في الوثائق المتاحة، فإن تكرار الآلية نفسها دون مراجعة معلنة يضاعف الحاجة إلى الشفافية. فالأجدى أن تفحص الحكومة نظام البيع والعوائد والرقابة قبل اتساع العمليات، لا أن تنتظر حتى تصبح مراجعة آلاف العقود مهمة شاقة بعد مرور سنوات.
ومن الضروري كذلك الفصل بين مساحة المرحلة الثانية الواردة في الوعد بالبيع، والبالغة 13.97 مليون متر مربع، وبين المساحة الواردة في قرار التخصيص البلدي لعام 2023، والبالغة 8.965 مليون متر مربع. فهما رقمان يتعلقان بإجرائين مختلفين، ولا يجوز الخلط بينهما عند مناقشة ما انتقل فعلا من ملكية الدولة وما لا يزال خاضعا لاستكمال الإجراءات.
كما أن رقابة المرحلة الثانية لا ينبغي أن تنحصر في يوم توقيع عقود البيع. فالجهات المعنية تستطيع، قبل ذلك، تحديد قواعد الإفصاح عن الملاك الحقيقيين للشركات المتعاملة، وطريقة توثيق أسعار القسائم، وآليات مراجعة أي تحويلات بين أطراف ترتبط إداريا أو ماليا، ومدى اتساق التصرفات مع شروط السكن الخاص. ووجود هذه الضوابط المسبقة يمنح المستثمر الواضح حماية من الشبهات، ويمنح الدولة بيانات قابلة للتتبع، ويمنح المواطن قدرا من الثقة بأن القسائم لا تمر في سلسلة غامضة من البيوع قبل أن تصل إليه.
أين التحقيق؟ افتحوا الدفاتر
سبق أن عُرضت العقود والمكاتبات الرسمية في حلقة علنية تناولت المشروع، ثم جمعت الوثائق في ملف متاح للقارئ. والآن، بدلا من إعادة عرض الشبهات بلا نهاية، ينبغي أن ينتقل النقاش إلى السؤال العملي: هل جرت مراجعة مستقلة لسلسلة البيوع، وإذا جرت، فأين نتائجها؟ لا تتضمن المرفقات المنشورة نتائج تحقيق مالي شامل في المستفيدين الحقيقيين من البيوع الوسيطة، لكن عدم وجود تلك النتائج في الملف لا يثبت وحده عدم اتخاذ الجهات المختصة أي إجراءات أخرى.
والمطلوب واضح: فحص عقود البيع الأولى وإعادة البيع، وكشف الشركات التي حصلت على القسائم بالجملة، والتحقق من ملكيتها الفعلية وعلاقاتها بأطراف المشروع، ومقارنة الأسعار المسجلة بالمدفوعات الحقيقية، ومراجعة احتساب حصة الدولة في ضوء نصوص العقد. كما ينبغي بيان إجمالي ما تحمله المطور من تكاليف مثبتة، وما سدد للدولة، وما نتج من عوائد في مختلف مراحل المشروع؛ لأن الحساب الجاد لا يقوم على رقم منفرد، بل على حصيلة كاملة يمكن التحقق منها.
فإن كانت المعاملات مستقلة وسليمة، ففتح السجلات سبيل إلى إزالة الشبهة وحماية السمعة. وإن كانت قد شهدت بيوعا صورية أو ترتيبات أخفت مستفيدين أو أثرت في حقوق الدولة، فالمستندات نفسها هي الطريق إلى إثبات ذلك ومساءلة المسؤولين عنه. لا نريد حكما مسبقا على أحد؛ نريد حسابا لا يستثني أحدا. فالأرض أرض دولة، والمال مال شعب، وكل دينار من حقوق الخزينة يستحق أن يُعرف مساره.
هل غُبنت الكويت .. ومن يقف وراء الصفقة؟
بعد ثلاثة عقود من البدايات وأكثر من عقدين على توقيع عقد 2002، لا تزال الأسئلة الأساسية قائمة: هل حصلت الكويت على مقابل اقتصادي عادل نظير ما تصرفت فيه من أراض؟ وهل حُفظت حقوقها من عوائد المبيعات؟ ومن هم المستفيدون النهائيون من الفروق بين أسعار القسائم عبر مراحل تداولها؟ أما السؤال الذي طرحته وزارة المالية عن «الغبن الفاحش»، فلا يجوز أن يذوب مع مرور الزمن أو أن يختفي خلف صورة المدينة التي شُيدت فوق الأرض محل العقد.
قد يكشف التحقيق أن معظم الزيادة في القيمة ذهبت إلى أعمال التطوير والاستثمار المشروع، وقد يكشف مخالفات تستوجب المحاسبة. وفي الحالتين، لا ينبغي أن يخشى أحد إظهار الأرقام والعقود. فالشفافية لا تهدم مشروعا ناجحا، بل تحدد أين انتهت حقوق الدولة وأين بدأت أرباح القطاع الخاص، وتمنع أن يختلط المال العام بمصالح لا تظهر في الواجهات التجارية.
وهناك سؤال آخر يتجاوز اسم الشركة الظاهر: هل كان فواز المرزوق وحده في دائرة المستفيدين من الترتيبات التجارية المتعلقة بالمشروع، أم شاركته أطراف أخرى لم تظهر أدوارها للرأي العام؟ هذا السؤال لا تحسمه الإشارات ولا الشائعات؛ تحسمه وثائق الملكية والعقود والعلاقات المالية. وفي تسريب مستقل سنتناول ما أثير بشأن شريك آخر، ونعرض ما يتوافر من مستندات عن دوره وصلته بالمشروع، بدلا من استباق الوقائع بأسماء وأحكام لا تسندها الأوراق المنشورة هنا.
أما هذا التقرير، فتنتهي أوراقه إلى حقيقة لا يصح تجاوزها: نحن لا نتحدث عن مال شركة خاصة وحدها، بل عن أرض الدولة وحق الشعب في معرفة كيف جرى التصرف فيها. وحين يتعلق الأمر بالمال العام، فإن الصمت ليس جوابا، والتقادم لا يحول السؤال المشروع إلى تهمة، ولا يجعل العقود القديمة بمنأى عن الفحص.
قال تعالى:
﴿وَلَا تَأْكُلُوا أَمْوَالَكُم بَيْنَكُم بِالْبَاطِلِ وَتُدْلُوا بِهَا إِلَى الْحُكَّامِ لِتَأْكُلُوا فَرِيقًا مِّنْ أَمْوَالِ النَّاسِ بِالْإِثْمِ وَأَنتُمْ تَعْلَمُونَ﴾
من استفاد من هذه الملايين، وهل كان خلف «لؤلؤة الخيران» اسم آخر؟ ذلك ما سنضع وثائقه أمام القارئ في التسريب القادم.
---
المستندات المرفقة: عقد البيع والوعد بالبيع رقم 23395 لسنة 2002؛ اتفاقية الوعد بالبيع لسنة 1993؛ مراسلات وزارة المالية مع الفتوى والتشريع وديوان المحاسبة؛ آراء الفتوى والتشريع بشأن المرحلة الثانية؛ مذكرات تنفيذ المرحلة الأولى؛ وقرارات المجلس البلدي ومخاطبات البلدية المتعلقة بتخصيص أراضي المرحلة الثانية.